Die Zukunft der Altersvorsorge
«Die grösste Gefahr ist zu glauben, man könne nichts beeinflussen»
Die Menschen leben länger, Reformen kommen nur langsam voran und die Erwartungen an die Altersvorsorge verändern sich. Dennoch gehört das Schweizer Vorsorgesystem zu den erfolgreichsten weltweit. Im Gespräch erklären zwei Kenner der Vorsorge, weshalb die zweite Säule oft unterschätzt wird und Eigenverantwortung so wichtig ist.
Wo sehen Sie die grössten Herausforderungen in der Schweizer Altersvorsorge?
Lukas Müller-Brunner: Ich sehe im Moment drei Herausforderungen. Die erste ist die steigende Lebenserwartung. Für das Individuum ist das eigentlich eine schöne Nachricht. Für die Altersvorsorge bedeutet es aber, dass wir idealerweise gleich hohe Leistungen über eine immer längere Lebenszeit finanzieren müssen. Die zweite Herausforderung ist das tiefere Zinsniveau. Es ist nicht mehr so einfach wie früher, sichere Renditen zu erzielen, ohne zusätzliche Risiken einzugehen. Der dritte Aspekt ist politischer Natur. Manchmal entsteht der Eindruck, die Vermögen der Pensionskassen könnten für Sonderinteressen angezapft werden. Das führt zu Zielkonflikten.
Manuel Moser: Aus meiner Sicht drückt der Schuh vor allem bei der Demografie. Wir werden immer älter, gleichzeitig kommen auf weniger Erwerbstätige mehr Rentnerinnen und Rentner. Das beschäftigt sowohl die AHV als auch die zweite Säule. Bei Reformen sehe ich oft eine gewisse «Pflästerchen-Politik». Es wäre schön, wenn wir langfristiger denken könnten.
LMB: Ich sehe das etwas entspannter. Ich wünsche mir keine grundlegende Reform, sondern dass wir es innerhalb der drei Säulen schaffen, vorwärtszukommen. Dazu gehört beispielsweise, dass wir die Finanzierung der 13. AHV-Rente sicherstellen, ohne die Last ständig auf die nächste Generation zu schieben. In der zweiten Säule wiederum haben wir mit dem Überobligatorium einen grossen Trumpf. Es erlaubt den meisten Vorsorgeeinrichtungen, ihren Vorsorgeplan flexibel etwa an die steigende Lebenserwartung oder die zunehmende Teilzeittätigkeit anzupassen – bei Letzterer etwa durch tiefere Eintrittsschwellen, als es das Gesetz vorsieht.
MM: Das sehe ich auch so. Es ist genau das: Weil das Überobligatorium da ist, kann man sich vom Umwandlungssatz entfernen. Trotzdem wäre es schön, wenn wir irgendwann ein realistischeres Gesetz hätten. (lacht)
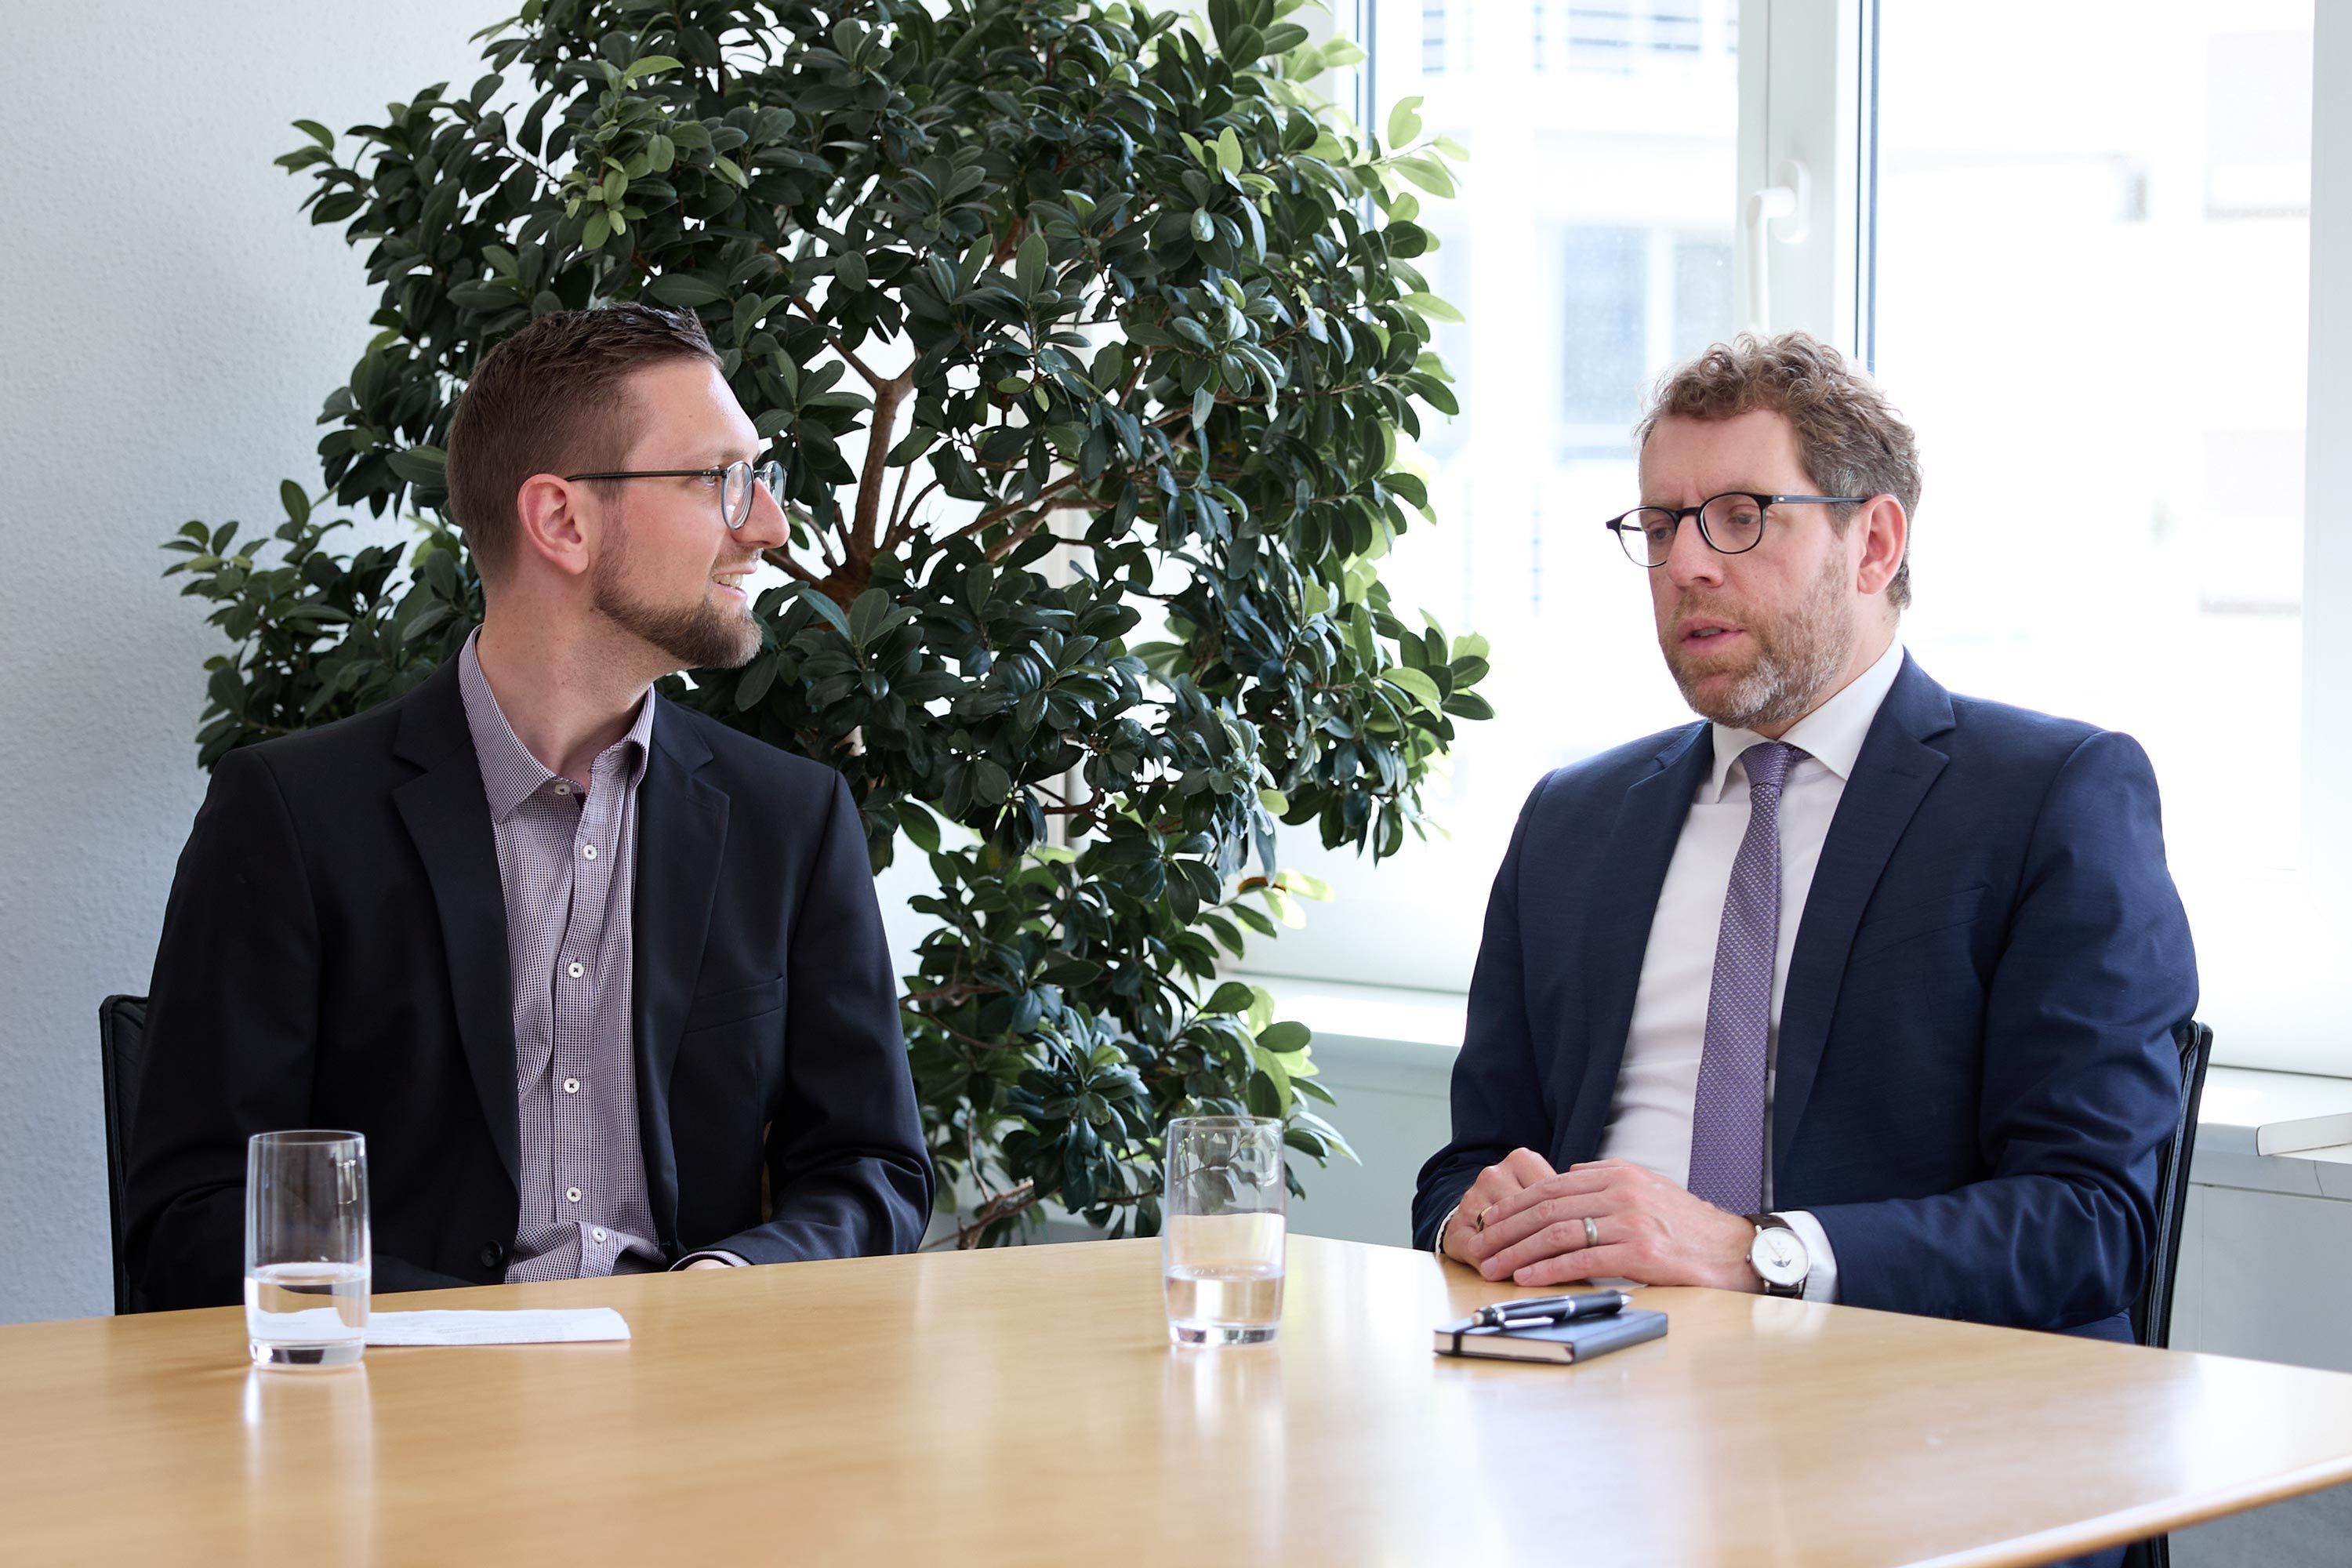
Dr. Lukas Müller-Brunner, Direktor des Schweizerischen Pensionskassenverbands ASIP
«Unsere Vorgenerationen haben etwas geschaffen, das Wohlstand im Alter und im Risikofall sichert.»
Wie steht die Schweiz im internationalen Vergleich da?
LMB: Viele Länder kennen ebenfalls ein Drei-Säulen-System. In der Schweiz haben wir es jedoch geschafft, dass ein Grossteil der Menschen sich bei der Pensionierung tatsächlich auf austarierte Leistungen aus allen drei Säulen stützen kann. Dies macht uns im internationalen Vergleich einzigartig. Unsere Vorgenerationen haben ein Instrument geschaffen, das Wohlstand im Alter sichert und persönliche Schicksalsschläge wie Tod und Invalidität finanziell abfedert. Manchmal wird das hierzulande als selbstverständlich angesehen, das ist es im internationalen Vergleich aber keineswegs.
Warum wird die zweite Säule oft als kompliziert wahrgenommen?
LMB: Wenn man den technischen Ballast beiseitelässt, ist die zweite Säule relativ einfach zu verstehen: Arbeitgeber und Arbeitnehmer sparen gemeinsam für Alter, Tod und Invalidität. Wir verwenden jedoch zu häufig Fachbegriffe, mit denen wir Versicherte eher verwirren statt abholen. Entscheidend ist nicht, ob jemand erklären kann, was der Koordinationsabzug oder ein Umwandlungssatz ist. Entscheidend ist, dass die Leute zum Beispiel verstehen: Wer heute Teilzeit arbeitet, erhält später eine tiefere Rente. Wenn ich das weiss, kann ich handeln. Die genaue Formel dahinter ist so gesehen irrelevant.
MM: Das Wissen hat in den letzten Jahren schon auch zugenommen. Aber wenn fünf Personen mit unterschiedlichen Arbeitgebern am Tisch sitzen, haben sie wahrscheinlich fünf verschiedene Vorsorgepläne und unterschiedliche Umwandlungssätze. Viele kennen zwar den gesetzlichen Umwandlungssatz von 6,8%. Weniger klar ist aber oft, dass dieser nur das gesetzliche Minimum betrifft. Darüber hinaus können Pensionskassen ihre Leistungen und Pläne unterschiedlich ausgestalten. Je nachdem, was man hört, welche Informationen man erhält und wie gut man die Zusammenhänge versteht, ist es deshalb nicht immer einfach, die eigene Situation richtig einzuordnen.
Manuel Moser, Pensionskassenexperte bei der Libera AG
«Die schlimmsten Denkfehler sind: Es ist zu kompliziert – und ich kann ohnehin nichts machen.»
Welchen Denkfehler beobachten Sie besonders häufig?
MM: Der erste Denkfehler ist, dass die Altersvorsorge viel zu kompliziert sei. Und der zweite ist: Ich muss mich um nichts kümmern, das ist Arbeitgebersache. Dabei kann man sehr viel selbst steuern. Man kann beispielsweise oft die Sparbeiträge wählen, Einkäufe machen oder länger arbeiten. Ich glaube, der eigene Einfluss wird häufig unterschätzt.
LMB: Einverstanden. Darüber hinaus stelle ich fest, dass es Leute gibt, die pauschal die zweite Säule als furchtbar teuer abstempeln. Wenn jemand bei der Pensionierung statt einer Rente sein angespartes Vermögen bezieht und es selber an den Kapitalmärkten anlegt, ist das in der Regel drei-, vier- oder fünffach teurer. Viele Menschen befürchten zudem, dass sie bei einem Börseneinbruch sofort Geld verlieren würden. Das stimmt nicht, denn die Pensionskassen verfügen über verschiedene Sicherheitsmechanismen. Die zweite Säule ist viel robuster, als oft angenommen wird.
Wie wichtig sind individuelle Entscheidungen?
MM: Sehr wichtig. Mein Rat ist, sich möglichst früh einen Überblick zu verschaffen. Als junger Mensch kann man bei der AHV einen individuellen Kontoauszug bestellen, später eine Rentenvorausberechnung verlangen. Bei der Pensionskasse ist der Vorsorgeausweis ein guter Ausgangspunkt. Aus meiner Sicht ist das eines der wichtigsten Dokumente überhaupt. Erst wenn klar ist, welche Leistungen aus AHV, Pensionskasse und privater Vorsorge zu erwarten sind, lässt sich beurteilen, ob Handlungsbedarf besteht.
LMB: Die individuellen Entscheidungen sind zentral. Das beginnt bei der Wahl des Arbeitgebers und geht über Teilzeitarbeit, Erwerbsunterbrüche, Einkäufe oder die Wahl zwischen Kapital- und Rentenbezug. Ich stehe nicht einfach am Morgen auf und werde pensioniert. Die Pensionierung ist das Ergebnis vieler Entscheidungen, die ich über Jahre hinweg treffe. Die zweite Säule bietet zwar Zugang zu einem leistungsfähigen kollektiven System. Wie hoch die spätere Rente ausfällt, wird aber wesentlich durch persönliche Entscheidungen beeinflusst.
Was wünschen Sie sich für die Zukunft der Altersvorsorge?
LMB: Im Grossen und Ganzen haben wir eine berufliche Vorsorge, die sehr gut funktioniert und massgeblich zur Wohlstandssicherung in der Schweiz beiträgt. Verbesserungspotenzial sehe ich beispielsweise bei der Digitalisierung und bei der Verständlichkeit der Vorsorgeinformationen. Gleichzeitig sollten wir die zweite Säule nicht zu kurzfristig bloss aus der Froschperspektive beurteilen. Relevant ist nicht ein einzelnes Quartal oder ein einzelnes Jahr, sondern die langfristige Entwicklung über ein ganzes Erwerbsleben.
MM: Ich würde gewisse technische Parameter wie den Umwandlungssatz oder das Referenzalter flexibler ausgestalten und weniger stark politisieren. Und ich wünsche mir, dass sich die Menschen mit ihrer Vorsorge beschäftigen, sich informieren, Fragen stellen und den Vorsorgeausweis lesen. Das ist der wichtigste erste Schritt.
Das Gespräch führte Marlene Caduff, die Bilder stammen von photoworkers.ch.
Die Gesprächspartner