Bericht zum 3. Quartal 2026
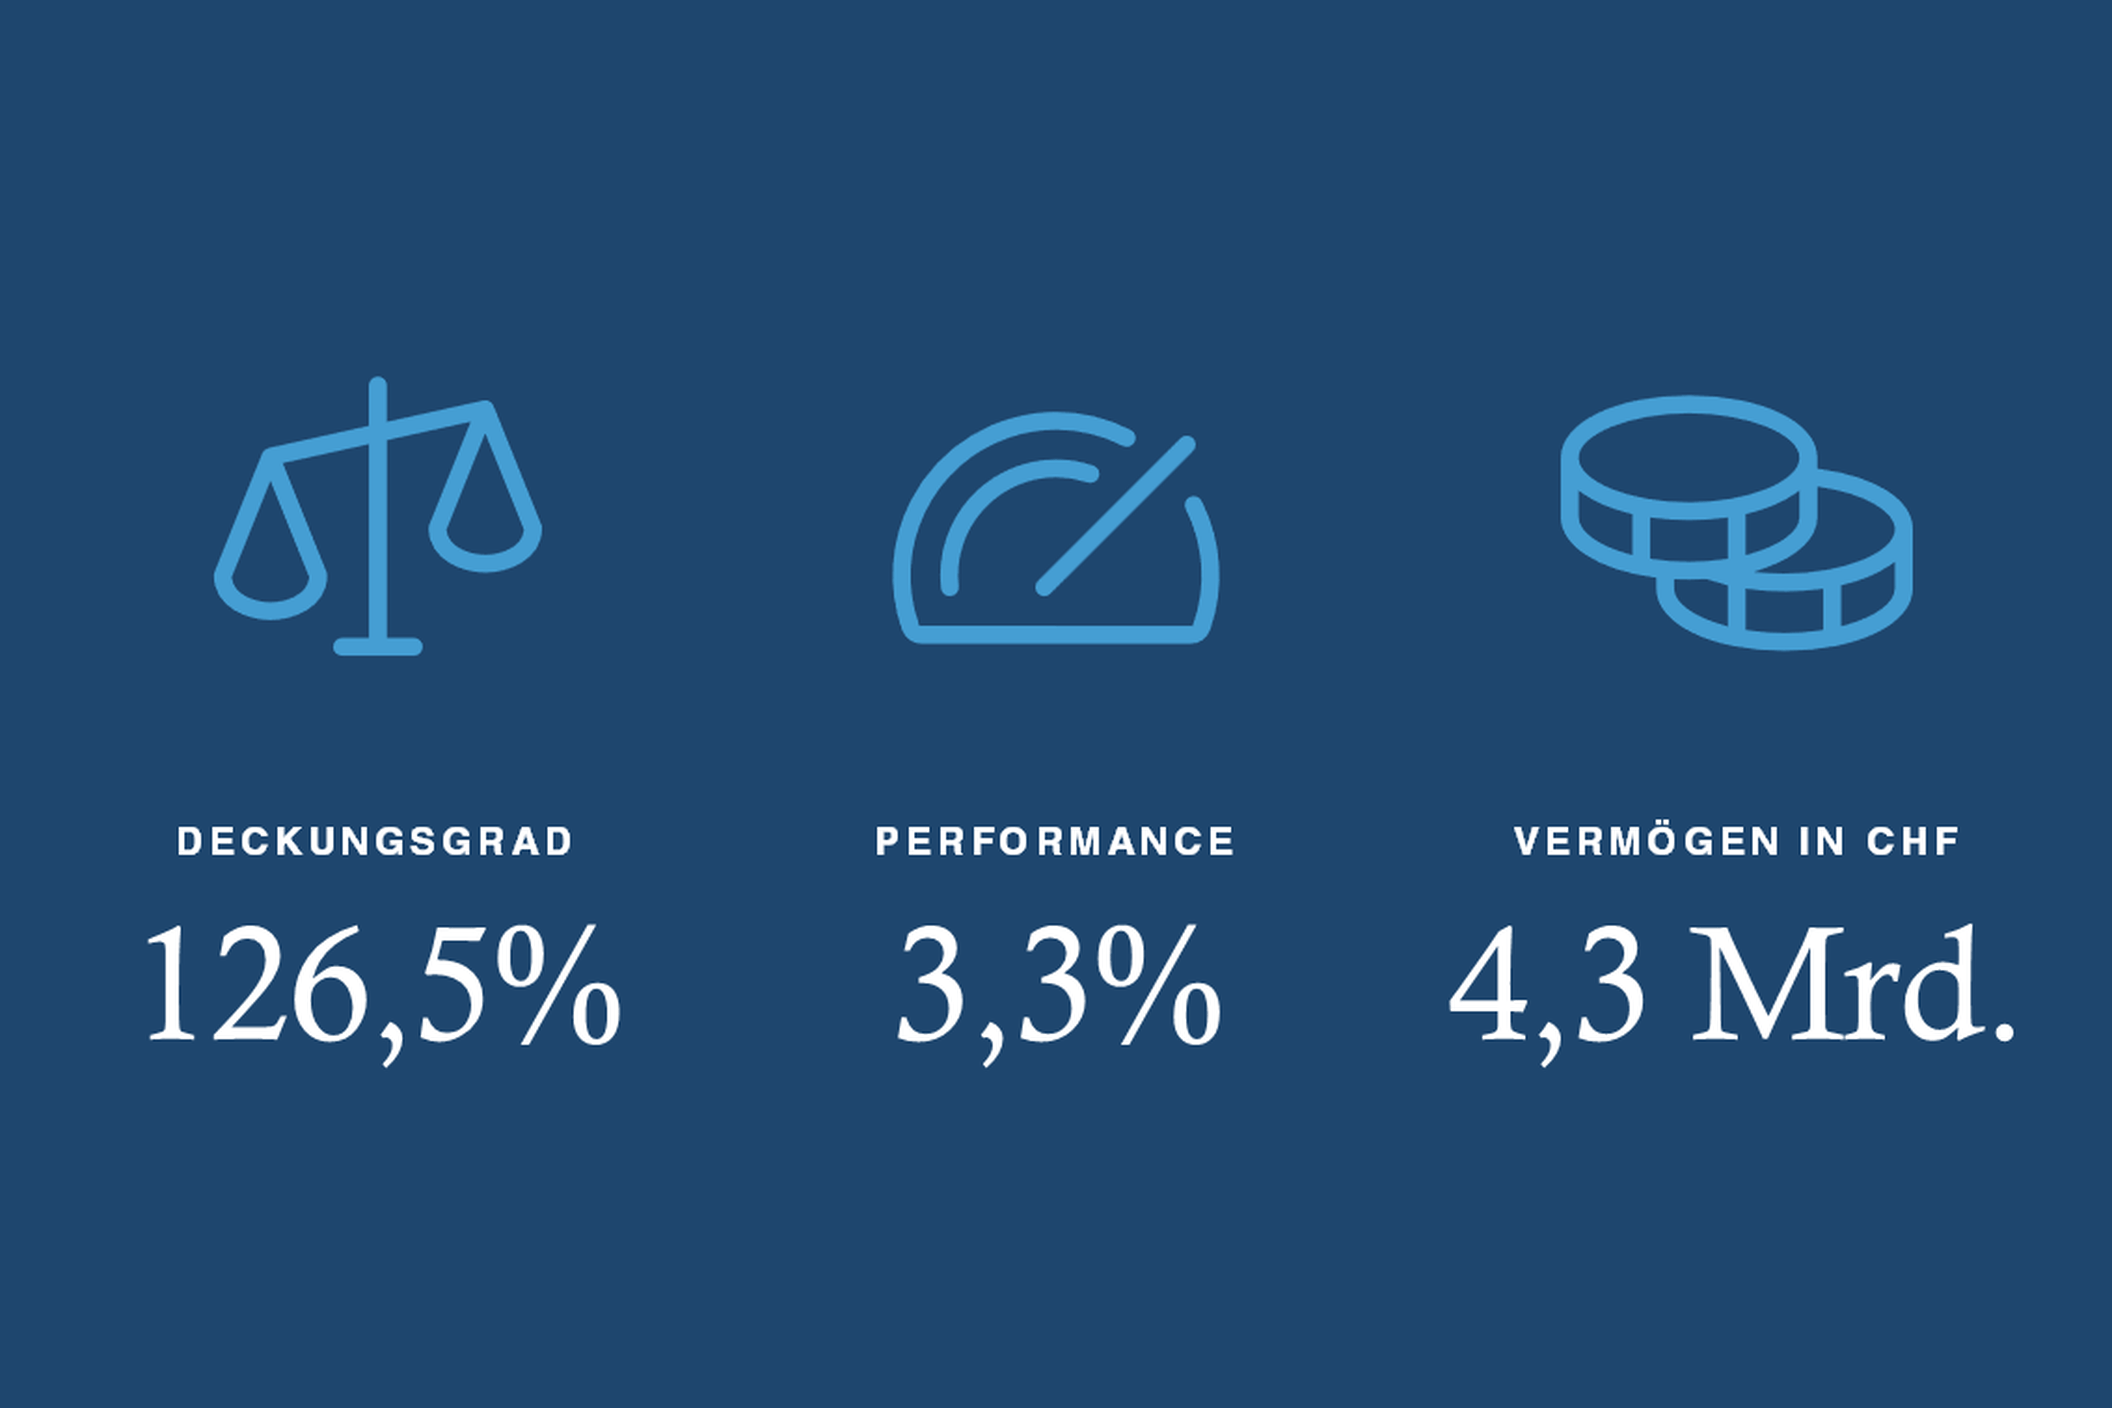
Per 30. Juni September erzielte die SVE eine Performance von 3,3%. Der Deckungsgrad beträgt per gleichem Datum 126,5% und das Vermögen 4,3 Mrd. Franken.
Die Finanzmärkte waren weiter stark vom Konflikt im Nahen Osten geprägt. Nach der zwischenzeitlichen Entspannung verschärfte sich die Lage im September erneut, wodurch die Energiepreise deutlich anzogen und die Inflationsrisiken wieder stärker in den Vordergrund rückten. Gleichzeitig zeigte sich die globale Konjunktur robuster als erwartet. Insbesondere in den USA blieb das Wirtschaftswachstum dynamisch, unterstützt durch hohe Investitionen im Bereich der künstlichen Intelligenz und einer erfreulichen Gewinnentwicklung der Unternehmen. Die Aktienmärkte konnten davon über weite Strecken profitieren und bewegten sich trotz der erhöhten geopolitischen Unsicherheiten auf hohen Niveaus. Der anhaltende Inflationsdruck führte zu einer Straffung der Geldpolitik. Sowohl die US-Notenbank als auch die Europäische Zentralbank erhöhten ihre Leitzinsen um jeweils 0,25 Prozentpunkte. Die Schweizerische Nationalbank beliess ihren Leitzins hingegen unverändert bei 0%. An den Obligationenmärkten stiegen die Zinsen insbesondere gegen Ende des Quartals deutlich an. In den USA erreichten die Renditen langfristiger Staatsanleihen die höchsten Niveaus seit fast zwei Jahrzehnten. Auch die Renditen eidgenössischer Staatsanleihen zogen an und lagen Ende September über dem Stand zur Jahresmitte. Trotz der geopolitischen Unsicherheiten schwächte sich der Schweizer Franken gegenüber den wichtigsten Fremdwährungen weiter ab.
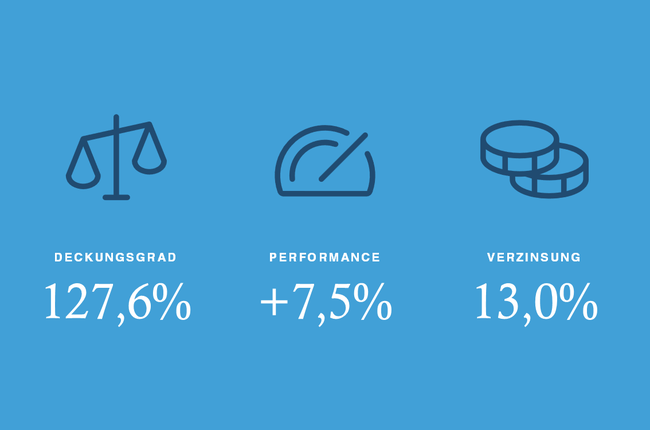
Per 30. September 2026 erzielte die SVE eine Performance von 3,3%. Der Deckungsgrad beträgt per gleichem Datum 126,5% (31.12.2025: 127,6%) und das Vermögen 4,3 Mrd. Franken. Der Rückgang des Deckungsgrades ist vollumgänglich begründet mit der im Mai 2026 erfolgten Zusatzverzinsung für die Versicherten und den Zusatzzahlungen für die Rentner. Ohne diese Ausschüttungen an die Destinatäre wäre der Deckungsgrad angestiegen.
Performance nach Anlagekategorien per 30. September 2026
Anlagekategorie | Rendite (in %) |
Liquidität | 0,2 |
Hypotheken | 0,7 |
Obligationen CHF | -0,4 |
Obligationen Fremdwährungen | 3,3 |
Aktien Schweiz | 6,8 |
Aktien Ausland | 18,8 |
Immobilien Schweiz (direkt) | 3,0 |
Immobilien Schweiz (indirekt) | 1,3 |
Alternative Anlagen | 1,1 |
Gesamtvermögen | 3,3 |
Ausblick
Für die kommenden Monate wird ein insgesamt robustes, wenn auch durch die Entwicklungen im Nahen Osten geprägtes wirtschaftliches Umfeld erwartet. Insbesondere die US-Wirtschaft dürfte weiterhin von einer soliden Nachfrage, fiskalischen Impulsen und hohen Investitionen im Technologiesektor profitieren. Gleichzeitig bleibt die Inflationsentwicklung ein wichtiger Unsicherheitsfaktor. Der anhaltende Preisdruck und die gestiegenen Energiepreise könnten die Notenbanken zu weiteren Zinserhöhungen veranlassen. Die fundamentalen Rahmenbedingungen bleiben für die globalen Aktienmärkte grundsätzlich unterstützend. Für ein weiterhin freundliches Börsenumfeld sprechen das solide Wirtschaftswachstum, die anhaltenden Impulse aus dem Bereich der künstlichen Intelligenz sowie positive Gewinnrevisionen der Unternehmen. Gleichzeitig erhöhen die teilweise hohen Bewertungen und das gestiegene Zinsniveau die Anfälligkeit für temporäre Rückschläge. Im Vorfeld der US-Wahlen Anfang November ist zudem mit einer erhöhten Volatilität an den Finanzmärkten zu rechnen.